


Actualités
Retrouvez les dernières informations du groupe CARPRASSUR.
27/10/2026
La technique au service des clients de Carprassur.
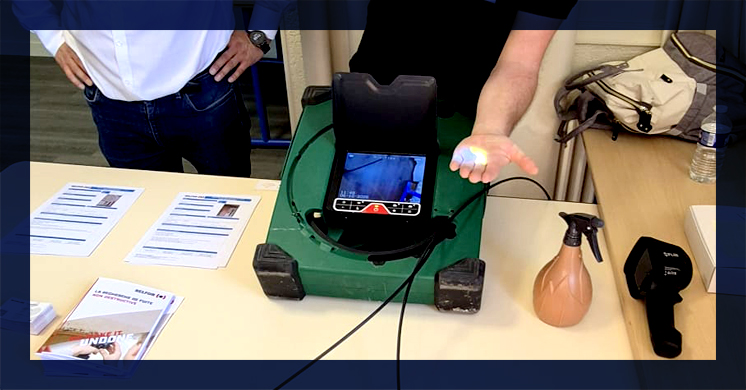
La semaine dernière notre directrice sinistre, Isabelle Rousseau a organisé à l'aérodrome de Châteaudun une journée entièrement dédiée à l'expertise sinistres, animée par notre partenaire BELFOR.
L'objectif était multiples :
- Se former sur les techniques de recherche de fuite et sur la gestion de la problématique lithium.
- Créer du lien entre nos services, les experts et notre partenaire Belfor et la compagnie Abeille Assurances
Un moment d'échange avec nos experts de STELLIANT, SARETEC, POLYEXPERT et TERREXPERT, les responsables services sinistres d'Abeille Assurances, ainsi que nos collaborateurs des services sinistre et production.
Un grand merci à tous les participants, et tout particulièrement à la société BELFOR pour cette journée de qualité.
20/10/2026
Octobre Rose : Carprassur se mobilise
Cette année, toutes les équipes de Carprassur ont répondu présent pour Octobre Rose. Marche, course, effort collectif : chacun d'entre nous a mis un pas devant l'autre pour soutenir la lutte contre le cancer du sein. Parce que derrière cette cause, chacun peut reconnaitre le visage d'une collègue, d'une amie, ou d'une proche.
Chez nous, les femmes ne sont pas seulement des collaboratrices : elles sont le cœur de notre entreprise - 80% de nos collaborateurs sont des collaboratrices! Toutes pourraient être un jour touchées par cette maladie, et c'est pour elles, avec elles, que nous avons marché et couru.
Une belle initiative portée par l'une de nos collaboratrices, qui a su fédérer toutes nos équipes autour de cet élan de solidarité. Merci à elle, et merci à toutes celles et ceux qui ont fait vivre ce moment. 💪💗
Parler, c'est déjà agir. Se dépister, c'est se protéger.
20/07/2026
Lambert Carprassur Courtage : une nouvelle structure à Pithiviers
Après plusieurs années de collaboration étroite avec leurs clients, Alain et Marc LAMBERT ont décidé de cesser leurs activités et de confier leur portefeuille de courtage à une nouvelle entité : LAMBERT CARPRASSUR COURTAGE. Cette transition marque une étape importante, alliant continuité et innovation pour offrir à leurs clients un service toujours plus performant.
Une continuité assurée
Henri LAMBERT, 4e générations d'assureur, reste à vos côtés au quotidien pour garantir la pérennité de la relation de confiance établie avec chaque client. Cette transition s’inscrit dans une volonté de poursuivre l’accompagnement personnalisé qui a toujours caractérisé leur approche.
Un changement porteur de valeur
L’arrivée de CARPRASSUR Courtage, intermédiaire spécialisé dans la gestion des assurances agricoles et entreprises depuis plus de 40 ans en région Centre, renforce l’expertise et les ressources mises à disposition des clients. Dans un contexte assurantiel complexe, cette collaboration permet d’offrir encore plus de services, de rigueur et d’exigence pour répondre aux besoins spécifiques de chacun.
L’équipe dédiée aux clients agricoles sera animée par Henri LAMBERT et David DOUSSAIN, tandis que Henri LAMBERT et Geoffroy POUGET prendront en charge les clients entreprises. Christelle BEZILLE, déjà connue de nombreux clients, sera accompagnée par Nathalie BEGOND et Virginie DAVID COULON (basées à Montargis) pour assurer un service de qualité.
Une équipe renforcée pour vous servir
Pour garantir une réactivité et une proximité, l’équipe de LAMBERT CARPRASSUR COURTAGE se tient à votre disposition :
- Henri LAMBERT (Interlocuteur principal) : henrilambert@carprassur.fr / 06.40.65.85.79
- Christelle BEZILLE (Gestionnaire production) : christellebezille@carprassur.fr / 02.21.31.06.05
- Audrey BARRET (Gestionnaire sinistre) : audreybarret@carprassur.fr / 02.36.81.33.19
- Agence de Pithiviers : 2 rue neuve du Mail, 45300 PITHIVIERS
- Pour plus d’informations, consultez le site : www.carprassur.fr
Prochaines étapes
L’équipe prendra contact avec chaque client dans les prochaines semaines pour faire un point détaillé sur leurs contrats d’assurance. En attendant, n’hésitez pas à les solliciter pour toute demande ou information complémentaire.
À propos de LAMBERT CARPRASSUR COURTAGE
Fruit de l’alliance entre l’expertise locale des LAMBERT et la spécialisation régionale de CARPRASSUR, cette nouvelle structure incarne l’engagement de proposer des solutions d’assurance sur mesure, adaptées aux enjeux des agriculteurs, entreprises et professionnels.
01/02/2026
Garder la tête hors de l'eau : Le guide de prévention des inondations pour votre activité
Les inondations sont le risque naturel le plus coûteux en France, le coût moyen annuel des dommages est estimé à 520 millions d’euros. De plus, la fréquence et l'intensité des inondations tendent à augmenter sous l'effet du changement climatique.
Anticiper est la seule manière de limiter les conséquences matérielles et humaines d'un tel événement. Votre préparation est votre première ligne de défense !
1. Connaître et Évaluer votre Risque
Avant toute chose, il faut savoir si votre propriété est concernée.
A. Identifier les dangers
Les inondations peuvent prendre plusieurs formes, chacune ayant sa propre rapidité et intensité :
- Inondation de nappe d'eau : causée par le débordement d'un cours d'eau, souvent lente à se développer mais de longue durée.
- Crue pluviale ou ruissellement : typique des zones urbaines ou rurales avec sols imperméables, qui peut être très rapide.
- Inondation souterraine : liée à l’engorgement des réseaux d’assainissement ou des puisards.
- Submersion marine : rapide et parfois violente.
B. Où vous situez-vous ?
Consultez les cartes de risques (disponibles sur Géorisques ou auprès de votre mairie) pour vérifier si votre bien est situé dans une zone couverte par un Plan de Prévention des Risques Inondation (PPRI). Vous devez également observer les indices physiques de vulnérabilité, comme la proximité d’un cours d’eau ou des traces visibles d'humidité ou de contrebas.
2. Préparation et Organisation : Le Plan d'Action
Une bonne préparation permet une réaction rapide et coordonnée en cas d'alerte.
A. La Planification interne
- Le Plan de Continuité d'Activité (PCA) : Élaborez ou mettez à jour un Plan de Continuité d'Activité (PCA) intégrant spécifiquement le risque inondation.
- Désignez un référent : Identifiez un référent interne "risque inondation" et formez vos équipes à la conduite à tenir.
- Mettez en place une alerte interne : Préparez un système d’alerte interne (sirènes spécifiques, messageries internes, etc.) pour mobiliser vos équipes dès réception d'un bulletin de vigilance.
- Simulez : Effectuez régulièrement des exercices de simulation (évacuation, coupure de courant).
B. Sécuriser les biens et les données
- Stockage en hauteur : Favorisez le stockage en hauteur et le palettisage systématique des marchandises. Dans le cas de rayonnages mobiles, activez le "mode hauteur de sécurité" en cas d'alerte.
- Produits dangereux : Les produits chimiques, solvants ou déchets dangereux doivent être stockés dans des conteneurs étanches, équipés de rétentions adaptées et sur des rayonnages en hauteur, afin d'éviter tout risque de pollution et de réaction dangereuse au contact de l'eau.
- Batteries Lithium-ion : S'il y a présence de batteries lithium-ion sur le site, il est essentiel de ne pas les entreposer directement au sol pour éviter le contact avec l'eau, car l'exposition à l'humidité présente un risque thermique élevé pouvant entraîner un départ de feu.
- Documents critiques : Numérisez les documents critiques et sauvegardez toutes les données dans le cloud, hors site, ou dans un coffret étanche et certifié.
3. Les Protections Physiques : Barrières et Surélévation
Des mesures techniques peuvent empêcher l'eau de pénétrer ou d'endommager les équipements critiques.
A. Surélever les équipements sensibles
Certains équipements ne doivent jamais être en zone submersible :
- Les équipements chauds (chaudières, TGBT, chaudières, stockages dangereux) doivent être situés en dehors de toute zone submersible.
- Les équipements sensibles (armoires électriques, serveurs informatiques, compteurs) doivent être surélevés et déportés du sol pour éviter le contact avec l'eau.
- Lors de nouvelles constructions ou rénovations, il est fortement recommandé de respecter la cote de référence du PPRI (hauteur minimale de plancher).
B. Installer des dispositifs anti-inondation
Pour bloquer l'entrée de l'eau aux points faibles du bâtiment (portes, bouches d'aération, baies) :
- Installez des batardeaux ou des barrières anti-inondation. Ces dispositifs mobiles (métal, aluminium, composite) ou gonflables (comme l'exemple D.A.L.I. ou FLOWSTOP) doivent être prévus à l'avance (dimensionnement adapté) et le personnel doit être formé à leur pose rapide.
- Ces dispositifs doivent servir à bloquer l'entrée de l'eau aux points stratégiques.
4. Après l'Inondation : Réagir vite et bien
Une fois l'inondation passée, la prudence est de mise.
- Sécurité avant tout : Sécurisez le site et portez des équipements de protection individuelle (gants, bottes) avant de commencer le nettoyage.
- Couper l'électricité : Il est essentiel de ne pas remettre sous tension l'électricité sans l'accord préalable d'un professionnel (électricien ou autorité compétente).
- Documentez tout : Documentez les dommages avec des photos et déclarez le sinistre à votre assureur dans les 5 jours ouvrés suivant l'événement. Ne jetez rien avant le passage de l'expert.
- Nettoyage et Séchage : Priorisez le pompage des eaux résiduelles et le séchage des zones humides.
- Testez les équipements : Faites tester par des prestataires spécialisés tous les équipements techniques (électricité, réseaux, machines de production, chaudières, etc.) avant de redémarrer votre activité.
Analogie pour la prévention des inondations
Pensez à votre entreprise comme à un bateau. Le Plan de Continuité d'Activité (PCA) est votre carte de navigation et votre équipage formé. Les batardeaux et les surélévations (MLPE) sont vos écoutilles étanches et vos compartiments de sécurité : ils ne peuvent pas empêcher la tempête d'arriver, mais ils vous permettent de contenir les dégâts et de remettre le moteur en marche rapidement une fois le calme revenu.
11/01/2026
Solaire serein : 4 piliers pour sécuriser votre installation photovoltaïque
Votre installation photovoltaïque (PV) est un atout formidable pour l’avenir énergétique de votre bâtiment. Cependant, comme tout système de production électrique, elle exige une prévention rigoureuse pour garantir la sécurité et la longévité de votre investissement.
1. Planification et Conformité : Les indispensables avant la pose
La sécurité commence sur papier, avant la pose du premier panneau.
Consultez votre assureur : Il est essentiel de nous informer et de nous consulter dès la phase d'étude et avant toute validation définitive de votre projet.
Travaillez avec des experts : L'installateur doit être qualifié (par exemple QualiPV ou Qualifelec). Exigez qu'il vous remette un dossier technique complet (schémas, notes de calcul, étude de charge). L'installation doit être conforme aux prescriptions techniques, notamment les normes UTE C 15-712-1.
Vérifiez la structure : Les modules ajoutent une charge supplémentaire. Une analyse de la structure du bâtiment par un bureau d'étude spécialisé est primordiale, en tenant compte des charges climatiques (neige et vent).
Évitez les zones à risque : Pour prévenir les sinistres, l'installation PV ne doit pas être située sous ou à proximité immédiate d'une ligne électrique aérienne. Évitez également les environnements boisés (moins de 10 mètres pour les arbres classiques, moins de 100 mètres pour les résineux) et les zones à atmosphère explosive ou corrosive.
2. Le Cœur du Risque : Le Danger du Courant Continu (DC)
Le principal défi posé par le solaire réside dans la nature du courant généré.
Le système PV produit du courant continu (DC). Tant que les panneaux sont exposés au soleil, ils continuent de produire de l'énergie. La tension DC est souvent très élevée (entre 700 V et plus de 1000 V). Même si vous coupez l'alimentation générale (courant alternatif ou AC) du bâtiment, le circuit DC reste sous tension, rendant la désactivation du système complexe et dangereuse pour les services de secours en cas d'incendie.
Les incendies sont principalement causés par des défauts électriques, tels que les défauts d'arcs électriques, les courts-circuits, l'échauffement des câbles ou la présence de points chauds ("hot-spots") sur les panneaux.
3. Les Solutions : Sécuriser l'énergie et l'intervention
Des mesures techniques ciblées sont indispensables pour limiter la propagation du feu et protéger les équipes d'intervention.
Coupure Rapide (MLPE) : L'utilisation de micro-onduleurs ou d'optimiseurs (MLPE) est fortement conseillée. Ces dispositifs sont cruciaux car ils permettent de réduire rapidement la tension DC des chaînes à 80 V (ou moins) en 30 secondes en cas d'urgence. Ils doivent être associés à une détection automatique des défauts d'arcs électriques (AFCI). Cette fonction rend le site sécurisé pour les pompiers.
Isolation des Équipements : Les onduleurs et coffrets électriques doivent être installés dans des locaux dont les parois sont en matériaux incombustibles (EI ou EK) et être efficacement compartimentés coupe-feu. Le cheminement des câbles DC doit se faire en extérieur, ou être protégé par des conduits incombustibles sur deux mètres s'ils traversent une paroi coupe-feu pour rejoindre le local technique.
Distances de Sécurité : Sur la toiture, maintenez un cheminement d’au moins un mètre minimum entre les modules PV et tout équipement technique (exutoires, climatisation) pour garantir l'accès et faciliter l'intervention des secours.
4. Maintenance : L'alliée de la pérennité
Une surveillance constante prévient les défaillances.
Contrôle par Thermographie : Nous recommandons vivement un contrôle annuel par thermographie infrarouge. Ce diagnostic, qui peut être réalisé par drone, permet de détecter les défauts et les "hot-spots" même lorsque les panneaux sont inaccessibles, garantissant ainsi l'intégrité de votre installation.
Contrat de Surveillance : Souscrivez un contrat de maintenance préventive prévoyant la surveillance des alarmes techniques (H24/7j/7). Cela permet de détecter tout dysfonctionnement et de déclencher une intervention rapide avant que le défaut ne dégénère en sinistre. Assurez-vous que l'entreprise de maintenance atteste de la formation et de la qualification de ses opérateurs.
Pour retenir l'essentiel : Considérez le système PV comme un moteur très puissant. Si vous coupez l'interrupteur principal, le moteur s'arrête (AC coupé). Mais sans dispositif de coupure rapide (MLPE), l'arrivée d'essence (le soleil) continue de pressuriser le circuit DC. Le MLPE est le dispositif de sécurité qui vide instantanément cette pression, assurant la protection du moteur et de ceux qui doivent y travailler.
01/01/2026
Bonne année 2026
Toute l'équipe de Carprassur vous souhaite une belle année 2026 !
15/12/2025
Le Relevé d’Informations devient le Relevé de Sinistres Européen
Une évolution pour plus de clarté et d’harmonisation en Europe
À partir du 24 juillet 2025, le Relevé d’Informations automobile évolue.
Il est désormais remplacé par le Relevé de Sinistres Européen (RSE), un nouveau document harmonisé à l’échelle de l’Union européenne.
Cette évolution vise à rendre les informations plus claires, uniformes et reconnues dans tous les pays européens.
Qu’est-ce que le Relevé de Sinistres Européen ?
Le Relevé de Sinistres Européen est un document officiel remis par votre assureur.
Il retrace votre historique d’assurance automobile sur les 5 dernières années et permet à tout nouvel assureur d’évaluer votre profil de conducteur.
Ce document est désormais standardisé dans tous les pays de l’Union européenne, ce qui facilite vos démarches si vous changez d’assureur ou de pays.
Que contient ce nouveau relevé ?
Le Relevé de Sinistres Européen inclut notamment :
- Vos informations d’assuré et d’assureur
- Les données du véhicule (marque, immatriculation)
- Les dates de souscription et de résiliation de votre contrat
- L’historique des sinistres survenus au cours des 5 dernières années (nature, date, responsabilité)
- Le coefficient de bonus-malus applicable à la dernière échéance
Ces éléments permettent d’obtenir une vision précise et transparente de votre parcours d’assuré.
Pourquoi ce changement ?
Cette réforme répond à un objectif européen :
- Harmoniser les pratiques entre les pays membres
- Faciliter la mobilité des conducteurs au sein de l’Union européenne
- Renforcer la transparence et la confiance entre assurés et assureurs
- Simplifier les démarches lors d’un changement d’assureur
Comment obtenir votre relevé ?
- Vous pouvez demander votre Relevé de Sinistres Européen à tout moment auprès de votre assureur.
- Il vous sera également adressé en cas de résiliation de votre contrat.
- L’assureur dispose d’un délai maximal de 15 jours pour vous le transmettre.
À retenir
Le Relevé de Sinistres Européen ne change rien à vos droits ni à votre bonus-malus.
Il s’agit simplement d’un format modernisé, plus clair et reconnu dans toute l’Union européenne.
04/12/2025
BBD associés devient Carprassur Agent Général : le rib va-t-il changer ?
Cher client,
Vous l’avez peut-être remarqué, BBD associés devient Carprassur Agent Général. Rassurez-vous : notre RIB reste inchangé même si notre nom évolue !
Vous pouvez continuer à effectuer vos paiements en toute sécurité. Pour éviter tout risque d’erreur, notre RIB est indiqué sur vos appels de cotisation. En cas d'erreur de votre part, n'hésitez pas à contacter nos équipes de Chateaudun au 02 37 45 07 98 et de Chartres ou 02 37 45 07 98.
Merci de votre confiance,
L’équipe de Carprassur
24/11/2025
Sécurité Électrique : Pourquoi les Coupures de Courant lors des Vérifications sont-elles Obligatoires ?
La vérification périodique de vos installations électriques n'est pas seulement une obligation légale, c'est une étape essentielle de la prévention et de la protection des personnes et des biens. Pour que ces inspections soient efficaces, des coupures d'électricité sont souvent nécessaires.
En tant qu'assuré, comprendre le cadre réglementaire et bien anticiper ces coupures vous permet de garantir la sécurité de votre entreprise tout en minimisant les perturbations.
1. Le Cadre Réglementaire : Une Obligation Ancienne et Essentielle
Les vérifications des installations électriques sont obligatoires réglementairement depuis très longtemps. Elles concernent principalement :
-
Les essais et la vérification des coupures d'urgence;
-
Les dispositifs différentiels à courant résiduel (interrupteurs différentiels) ;
-
La mesure de continuité ou d'isolement des circuits.
L'importance de la coupure :
Ces coupures (totales ou partielles) sont nécessaires pour la vérification réglementaire. Elles le sont en matière de prévention et de protection des personnes et des biens.
Si l'exploitant ne réalise pas les coupures nécessaires sur les installations en exploitation pour permettre la vérification, cela doit être expressément mentionné dans le rapport de vérification. Ne pas réaliser les coupures peut entraîner une non-conformité et limiter l'intervention de l'organisme d'inspection. Cette obligation est prévue par le Code du Travail (notamment R.4226-5, R.4226-14, R.4226-15).
2. Coordination et Délais Impératifs
La bonne gestion de ces opérations repose sur la coordination entre l'exploitant et l'organisme d'inspection.
-
Planification concertée :Lors de la prise de rendez-vous pour la vérification, l'organisme d'inspection et l'exploitant se coordonneront pour définir ensemble une date et une heure pour réaliser la coupure ou les coupures. Cela permet de limiter l'impact sur l'organisation.
-
Délai strict pour les mises hors tension :Si les mises hors tension n'ont pas pu être réalisées pendant la visite initiale, elles doivent être planifiées à une autre date, dans un délai maximum de 5 semaines.
-
Suivi :Suite à ces opérations différées, l'organisme chargé de la vérification devra émettre un nouveau rapport annuel ou bien un rapport complémentaire au précédent.
3. Nos Conseils pour une Vérification Efficace et Sécurisée
Pour éviter un coût supplémentaire engendré par un nouveau déplacement de l'organisme et pour garantir le bon déroulement de l'inspection, nous vous recommandons les actions suivantes :
A. Préparer et Regrouper
-
Il est fortement conseillé de regrouper les coupuresnécessaires aux essais pendant la visite de l'organisme.
-
Pour les matériels informatiques et les processus sensibles, il est nécessaire de bien faire le recensementen amont.
B. Désigner un Référent Compétent
-
L'exploitant doit désigner une personne adéquate (un personnel qualifié) pour la vérification.
-
Ce référent doit posséder une bonne connaissance des installations, des plans, du Code du Travail et des procédures en vigueur.
-
Ce personnel qualifié est chargé de recevoir le rapport de vérification et de définir les éventuels plans d'actions individuels.
C. Maîtriser les Risques Liés aux Coupures
-
Prévoyez le personnel adéquat ou établissez une fiche explicative des procédurespour la remise en fonctionnement des matériels informatiques et des processus sensibles.
-
Il est important de noter que l'organisme de contrôle ne peut pas être tenu responsabledes effets d'une éventuelle coupure involontaire (par exemple, liée à l'opération de retrait des plastrons ou aux essais effectués) ou des effets d'une éventuelle dégradation liée aux mises hors tension ou aux essais. Une bonne coordination est donc vitale.
En résumé, la coordination et l'anticipation sont les clés pour que ces vérifications obligatoires se déroulent sans encombre et remplissent pleinement leur rôle dans la prévention des risques pour votre activité.
27/05/2025
Résultats Positifs : Impact des Formations chez SEGUREL & FILS
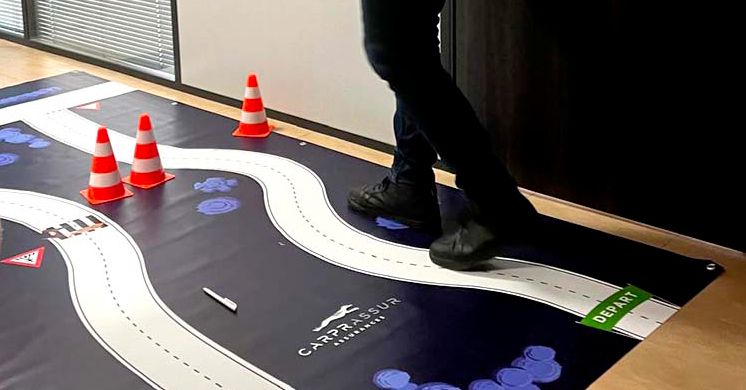
Nous partageons les résultats concrets des formations "Prévention des Risques Routiers" et "Comment Réduire les Risques au Volant" animées chez notre client SEGUREL & FILS.
Points Clés des Résultats :
- 2023 : Rapport sinistralité à prime (S/P) de 73% avec des constats mal remplis
- 2024 : Rapport sinistralité à prime (S/P) de 47% avec des constats mieux remplis
Ces résultats démontrent l'efficacité des formations dispensées, avec une amélioration notable de la qualité des constats et une réduction significative du rapport sinistralité à prime.
27/05/2025
Formation Réussie : Prévention des Risques Routiers chez STPP !
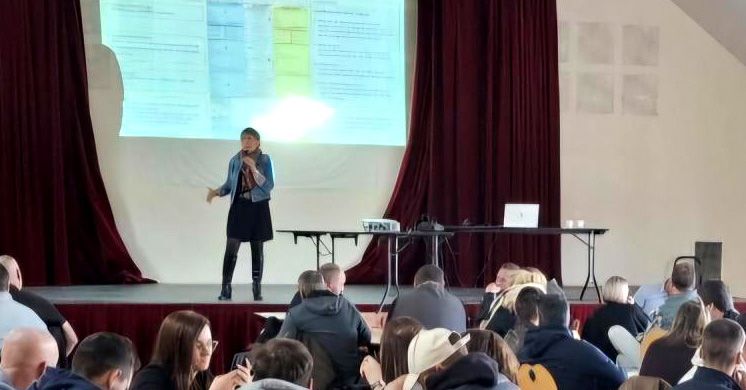
Nous sommes ravis de partager le succès de notre dernière formation sur la Prévention des Risques Routiers avec comme objectif de mieux remplir un constat amiable automobile, animée chez notre partenaire STPP le 20 décembre 2024. ?
Points Clés de la Formation :
- 110 chauffeurs formés en une seule session
- Retour positif unanime des participants
- Interactivité et clarté : Des échanges fructueux avec les chauffeurs pendant toute la durée de la formation
Témoignage Client : "La formation était simple et claire pour tous les chauffeurs. Vous avez su les tenir pendant 1h donc c’est que la formation a eu son importance dans leur vie d’entreprise. Vous avez répondu aux différentes questions."
Pourquoi Choisir Nos Formations ?
- Expertise : des formateurs spécialisés pour vous aider à comprendre et parfois éviter les risques.
- Adaptabilité : des sessions sur-mesure pour répondre à vos besoins spécifiques
- Réduction des coûts : en permettant aux chauffeurs de mieux remplir les constats, nos formations contribuent à réduire la variation de la prime d'assurance sur les années suivantes.
Vous souhaitez organiser une formation similaire pour votre entreprise ? Contactez-nous dès aujourd'hui pour discuter de vos besoins et découvrir comment nous pouvons vous accompagner !
18/04/2024
Fin de la vignette verte d'assurance : ce qui va changer à partir d'avril 2024
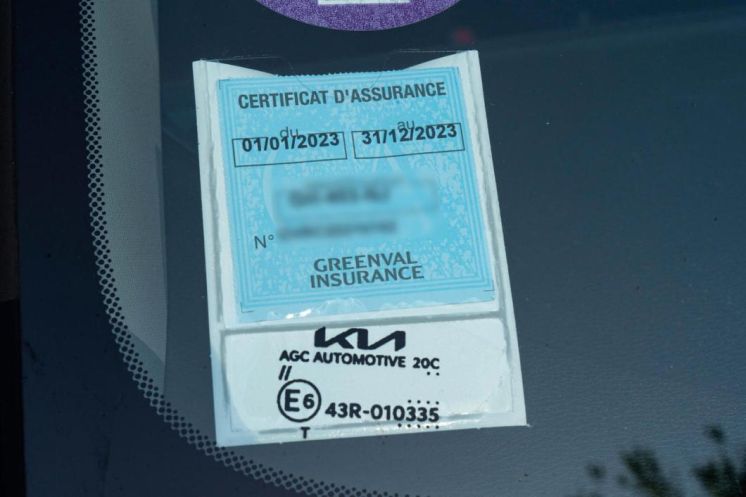
À l'occasion d'un comité interministériel consacré à la sécurité routière (CISR), Gérald Darmanin vient d'annoncer la disparition de la vignette et de la carte verte d'assurance au 1er avril 2024. Retour sur ce nouveau dispositif et sur les changements qu'il implique pour les automobilistes.
article écrit par Gatien-Hugo Riposseau | www.argus.fr
L'Observatoire interministériel de la Sécurité routière estime à 900 000 le nombre de véhicules non assurés dans l'Hexagone. En 2022, 7 % des accidents mortels, cause de 239 décès sur les routes et de 7 % des accidents corporels, impliquaient au moins un véhicule non assuré. Pour lutter contre ce fléau qui a coûté 107 millions d'euros au Fonds de garantie des assurances obligatoires en 2022, le Gouvernement a décidé de supprimer la vignette et la carte verte d'assurance à compter du 1er avril 2024. Quels changements cela va-t-il induire pour les automobilistes ? La réponse de L'argus.
Plus de carte verte ni de vignette mais un document dans la boîte à gants
C'est désormais officiel, l'abandon de la carte verte et de la vignette d'assurance auto demandée par les compagnies d'assurances depuis plusieurs années sera effective au 1er avril 2024. Cette mesure bénéficiera en premier lieu aux assureurs, qui économiseront les frais d'envoi de quelque 60 millions de certificats d’assurance par an. L'obligation d'être couvert par une garantie responsabilité civile (RC), également appelée assurance « au tiers », subsistera évidemment. La disparition de ces documents obligatoires depuis 1986 est rendue possible par la création du Fichier des véhicules assurés (FVA) en 2016, « fiable à 99,3 % » selon la Fédération France Assureurs. Depuis 2019, ce fichier est alimenté par les compagnies d'assurances, qui ont l'obligation d'y mentionner la souscription et la résiliation d’un contrat de garantie de responsabilité civile automobile par leurs assurés, dans un délai de 72 heures. Les informations suivantes y figurent et sont conservées pendant sept ans après la fin du contrat d’assurance :
-
numéro d’immatriculation du véhicule (auto, deux-roues…) ;
-
nom de l’assureur ;
-
numéro du contrat d’assurance ;
-
période de validité du contrat d’assurance.
Le délai de 72 heures imparti aux assureurs pour donner ces renseignements au FVA entraîne donc une carence du fichier de la même durée qui peut poser problème en cas de contrôle routier dans les jours suivant la souscription d'assurance. C'est la raison pour laquelle les compagnies d'assurances adresseront un document formel à leurs assurés lors de la conclusion du contrat d'assurance pour leur permettre de prouver la couverture de leur véhicule durant une période transitoire de 15 jours. Un document qui trouvera durablement sa place dans la boîte à gants, puisqu'il permettra de remplir le constat en cas d'accident de la circulation ou encore de consulter les informations de son contrat. Un site sera également ouvert pour permettre aux propriétaires de véhicule de vérifier que le leur est bien recensé dans le FVA.
Deux contraventions supprimées, mais une verbalisation automatisée à l'avenir
L'une des conséquences de cette mesure est à première vue profitable aux automobilistes, puisqu'elle va entraîner la suppression pure et simple de deux contraventions du Code de la route :
- la contravention de 2e classe pour non-apposition du certificat d'assurance sur le pare-brise du véhicule (amende forfaitaire de 35 € pouvant être majorée jusqu'à 150 €) ;
- la contravention de 4e classe pour non-présentation de l'attestation d’assurance dans un délai de cinq jours lorsque le papillon vert en cours de validité fait défaut sur le pare-brise (amende forfaitaire de 135 € pouvant être majorée à 375 € en cas de retard de paiement).
En contrepartie, il va falloir s'attendre à une verbalisation automatisée du défaut d'assurance par les radars qui jalonnent nos routes. Car l'article R. 121-6 du Code de la route permet déjà que ce type d'infraction soit constatée sans interpellation du conducteur, au besoin par un radar automatique. Si ce type de verbalisation n'a pas encore été mis en pratique, les radars en fonction sur le territoire pourraient y procéder en interrogeant le FVA pour tous les véhicules qui croiseraient leur route ou uniquement pour ceux qui commettraient une infraction, comme un excès de vitesse ou l'inobservation de l'arrêt imposé à un feu tricolore. Une chose est sûre, après la création du FVA, la suppression de la carte verte et de la vignette d'assurance au 1er avril 2024 est la seconde étape vers la verbalisation automatique du défaut d'assurance. Rappelons que ce délit est sanctionné d'une amende forfaitaire délictuelle dont le montant varie entre 400 et 1 000 € selon le délai du règlement. L'ultime étape sera donc probablement le feu vert du ministère de l'Intérieur pour la mise en place de ces contrôles automatisés.
Certains automobilistes risquent malheureusement de faire les frais des effets pervers d'une autre réforme en vigueur depuis le 1er juin 2023 : celle qui permet de résilier son contrat d'assurance en 3 clics. Une possibilité dont le risque majeur est de créer des périodes de carence dans la couverture du véhicule entre la résiliation d'un premier contrat et la souscription d'un second.
22/09/2023
PME pourquoi souscrire une assurance cyber ?
07/07/2023
L’indemnisation des dégâts matériels provoqués par des violences urbaines
Les violences urbaines peuvent provoquer des dégâts matériels importants : voitures brûlées, commerces incendiés pillés ou vandalisés. Chaque victime de ces préjudices est indemnisée par son assureur, en application des contrats d’assurance qu’elle a souscrits.
Les voitures brûlées ou endommagées
En cas de véhicule incendié, le propriétaire particulier sera indemnisé si son contrat d’assurance auto prévoit la garantie facultative incendie.
En cas de véhicule dégradé (sans être incendié) son propriétaire sera indemnisé si son contrat d’assurance auto prévoit la garantie facultative « garantie dommages tous accidents », en fonction des dispositions contractuelles.
Pour l’incendie comme pour les autres dommages, le montant de l’indemnisation dépendra des garanties du contrat : valeur à neuf du véhicule ou valeur vénale, franchise contractuelle… Si l’assuré a fait le choix de ne s’assurer qu’en responsabilité civile (seule garantie auto obligatoire), les dommages subis par le véhicule incendié ou endommagé ne seront pas pris en charge par l’assurance.
A savoir : si le véhicule a été incendié sans que la garantie incendie n’ait été souscrite, la victime peut solliciter la commission d’indemnisation des victimes d’infraction (CIVI).
A condition d’avoir des ressources annuelles qui ne dépassent pas 27 606 € (plafond en vigueur en 2023) auxquelles s’ajoutent des majorations prévues pour les personnes à charge (conjoint, descendant, ascendant), la victime peut bénéficier d’une indemnisation d’un montant maximum de 4 601 € (plafond en vigueur en 2023) pour la destruction de votre véhicule incendié.
Pour bénéficier de cette indemnisation plusieurs conditions sont requises, notamment celle d’avoir satisfait à l’assurance auto obligatoire. La demande d’indemnisation doit être adressée à la Commission d’indemnisation des victimes d’infractions siégeant au tribunal de grande instance de son domicile ou, si une juridiction pénale a été saisie, à celle siégeant dans le ressort de cette juridiction.
Les immeubles et les commerces endommagés, pillés ou incendiés
Dommages matériels et vol
Les dommages matériels subis par un commerce ou un immeuble sont pris en charge par la garantie « émeutes et mouvements populaires ». La quasi-totalité des contrats d’assurance couvrant les commerces et les immeubles prévoient cette garantie.
L’assuré sera alors indemnisé suivant les niveaux de couverture qu’il aura souscrits (incendie, vol, bris de glace) et sur les autres dégradations subies par le bien assuré.
Pertes d’exploitation des commerces
La perte de marge brute liée à la fermeture d’un commerce est indemnisée par la garantie « perte d’exploitation » dont la souscription est facultative.
Cette garantie couvre les pertes de marge brute issues d’une fermeture totale ou partielle de l’établissement du fait d’un dommage matériel couvert par la garantie « émeutes et mouvements populaires ».
Indemnisation : les démarches à effectuer
Quelle que soit la garantie en jeu, pour être indemnisés, les assurés doivent effectuer un dépôt de plainte préalablement à la déclaration de leurs dommages à leur assureur. Cette déclaration doit se faire le plus rapidement possible. Les contrats prévoient généralement un délai de cinq jours à compter de la connaissance du sinistre pour effectuer cette déclaration.
A savoir : le site pre-plainte-en-ligne.gouv.fr permet d’effectuer une déclaration des faits d’atteinte aux biens (vols, dégradations…) pour lesquels l’identité de l’auteur est inconnue.
source de l'article : France Assureurs
03/03/2023
Réforme de l’assurance récolte, que nous dit-elle ?
Le changement climatique s’accélère avec pour enjeu de s’adapter à un climat plus chaud, plus perturbé et surtout à ses conséquences. Le secteur agricole est l’un des plus impacté par ce bouleversement planétaire, entraînant dans son sillage l’ensemble des dispositifs d’indemnisation liés aux aléas climatiques. Pour apporter des réponses pérennes, l’État a procédé à travers une nouvelle loi à une réforme en profondeur de l’assurance récolte. Portrait d’une évolution stratégique pour tout un secteur.
2019 et son épisode de grêle en juin dans la Drôme marque un tournant dans l’approche des aléas climatiques. « Toute la profession a compris qu’il y avait un avant et un après » affirme Jean-Baptiste FINOT, Responsable du Service Grêle et Risques Climatiques Agricoles d’Abeille Assurances. « Il fallait repenser le système d’indemnisation face à un climat générant des pertes agricoles plus importantes et surtout plus fréquentes. Ce qui arrivait une fois tous les 10 ans arrive désormais quasiment tous les ans. Cette réflexion de tout un secteur a conduit à la “loi d’orientation relative à une meilleure diffusion de l’assurance récolte en agriculture”, votée le 2 mars 2022. Ses modalités d’application se déclinent progressivement, priorité étant donnée à l’urgence des futures indemnisations ».
Son principe ? Protéger davantage tous les exploitants agricoles avec un système mieux adapté et résilient. « Cela va aussi permettre au système d’assurance de tenir face à une situation devenue de plus en plus tendue. Entre 2016 et 2021, le rapport entre les indemnisations liées aux sinistres climatiques et les primes devant couvrir ce risque a été d’environ 125. Cela veut dire que pour 100 € de cotisations, 125 € ont été versés en moyenne. Pour faire une analogie avec le monde bancaire, cette réforme répond à un risque systémique majeur, à la seule différence que nous n’avons aucune maîtrise du climat ».
Les 3 piliers de la réforme
Cette loi d’orientation repose sur 3 piliers. Le premier consiste en une réactualisation du contrat multirisque climatique avec une simplification des règles de gestion notamment sur les prix subventionnables. Le taux de subvention est porté à 70% pour désormais toutes les catégories de culture. Le seuil de franchise subventionnable est abaissé à 20% du capital de la culture concernée. Il s’agit donc d’un réel effet de levier quand on cumule ce dispositif avec le rehaussement du taux de subvention.
Le second point porte sur la réforme des calamités agricoles avec un dispositif concernant à présent toutes les catégories cultures (y compris les grandes cultures et la viticulture). Les agriculteurs non assurés peuvent dorénavant percevoir une indemnisation en cas de destruction de leur récolte en fonction de seuils définis par le type de culture. L’État intervient ainsi à partir de 50% pour les grandes cultures, les légumes et la viticulture et de 30% pour l’arboriculture et la prairie. À noter qu’Abeille Assurances propose à nouveau des garanties sur la prairie avec une perte de production fourragère mesurée par satellite. Important : les prises en charge par l’Etat vont progressivement diminuer afin d’inciter les exploitants non couverts à s’assurer contre ce type de risques. D’autant qu’au-dessous de ces seuils, le nouveau dispositif ne prévoit pas d’indemnisation de la part de l’État.
Le troisième point de la réforme envisage que les compagnies d’assurances s’organisent dans le cadre d’un groupement pour apporter des réponses communes face à la prise en charge des conséquences des aléas climatiques (mutualisation des risques, primes, expertise, réassurance…). À ce jour, le principe reste à définir en étroite collaboration avec les services de l’État.
Choisir prochainement votre « Interlocuteur Agréé »
La réforme revoit en profondeur le principe d’indemnisation mais aussi son administration. L’ensemble des indemnisations provenant de l’État sont portées par le Fonds de Solidarité Nationale. La gestion du processus d’indemnisation doit être confiée, quant à elle, à un “interlocuteur agréé”. Il s’agit principalement des assureurs agréés pour la distribution de produits d’assurance récolte.
« Point important : les professionnels agricoles devront choisir un “interlocuteur agréé” par groupe de culture. En désignant Abeille Assurances, ils faciliteront le traitement de leur dossier en cas de sinistre grâce à un nombre d’interlocuteurs limité ». Pour permettre au dispositif de se déployer dans les meilleures conditions, c’est l’État qui prendra en charge la gestion des indemnisations dans la phase transitoire devant se conclure au plus tard le 31 décembre 2023(1). Dès 2024, cette mission sera assurée par les compagnies d’assurancepour la plupart des cultures.
(1)https://agriculture.gouv.fr/codar-letat-confirmelentree- en-vigueur-de-la-reforme-de-lassurance-recolteau-1er-janvier-2023. Source de l'article : https://agriculture.gouv.fr/la-reforme-de-lassurance-recolte
16/01/2023
Carprassur Assurances : l'esprit d'équipe à votre service
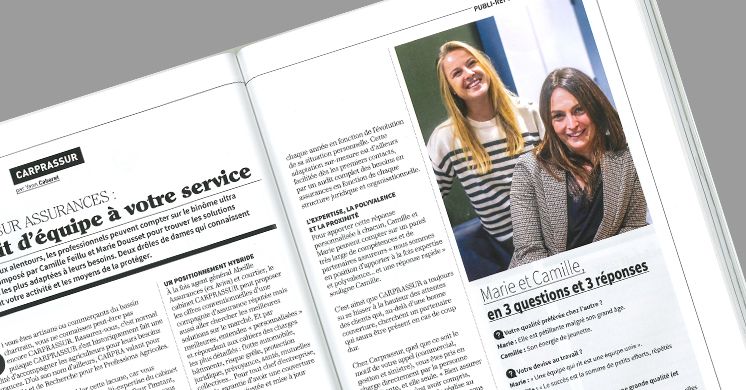
Nous vous invitions à lire cet article, écrit par Yann Cabaret, paru dans le magazine n°18 de la revue EPIK ou rien.
À Chartres et aux alentours, les professionnels peuvent compter sur le binôme ultra dynamique composé par Camille Feillu et Marie Dousset pour trouver les solutions d'assurances les plus adaptées à leurs besoins. Deux drôles de dames qui connaissent parfaitement votre activité et les moyens de la protéger.
Si vous êtes artisans ou commerçants du bassin chartrain, vous ne connaissez peut-être pas encore CARPRASSUR. Rassurez-vous, c'est normal puisque CARPRASSUR s'est historiquement fait une spécialité d'accompagner les agriculteurs pour leurs besoins d'assurances. D'où son nom d'ailleurs, CARPRA valant pour Centre d'Aide et de Recherche pour les Professions Agricoles.
Il est toutefois temps de combler cette lacune, car vous pouvez, vous aussi, bénéficier de la multi-expertise du cabinet installé 10 avenue Gustave Eiffel à Chartres. « Pour l'instant, nous nous développons grâce au bouche à oreille mais nous sommes convaincues que la singularité du cabinet peut intéresser tous ceux qui cherchent des solutions d'assurances vraiment adaptées à leur situation, » explique Marie.
Un positionnement hybride
À la fois agent général Abeille Assurances ( ex Aviva) et courtier, le cabinet CARPRASSUR peut proposer les offres conventionnelles d'une compagnie d'assurance réputée mais aussi aller chercher les meilleures solutions sur le marché. Et par meilleures, entendez « personnalisées » et répondant aux cahiers des charges les plus détaillés : flotte automobile, bâtiments, risque grêle, protection juridique, prévoyance, santé, mutuelles collectives ... Pour tout chef d'entreprise, c'est la garantie d'avoir une couverture parfaitement ajustée et mise à jour chaque année en fonction de l'évolution de sa situation personnelle. Cette adaptation sur-mesure est d'ailleurs facilitée dès les premiers contacts,
par un audit complet des besoins en assurances en fonction de chaque structure juridique et organisationnelle.
L'expertise, la polyvalence et la proximité
Pour apporter cette réponse personnalisée à chacun, Camille et Marie peuvent compter sur un panel très large de compétences et de partenaires assureurs « nous sommes en position d'apporter à la fois expertise et polyvalence ... et une réponse rapide » souligne Camille. C'est ainsi que CARPRASSUR a toujours su se hisser à la hauteur des attentes des clients qui, au-delà d'une bonne couverture, cherchent un partenaire qui saura être présent en cas de coup dur. Chez CARPRASSUR, quel que ce soit le motif de votre appel ( commercial, gestion et sinistre), vous êtes pris en charge directement par la personne compétente, et elle seule. « Bien assurer une entreprise, c'est avoir compris, dans les détails, ce qu'elle réalise au jour le jour. Chez CARPRASSUR, nous privilégions la qualité de la relation client et la mise en œuvre de solutions personnalisées qui s'adaptent à votre situation dans le temps, pour que votre activité se développe sereinement au quotidien » promettent-elles.
Marie, Camille, en 3 questions et 3 réponses
1. Votre qualité préférée chez l'autre?
Marie : Elle est pétillante malgré son grand âge.
Camille : Son énergie de jeu nette.
2. Votre devise au travail?
Marie : « Une équipe qui rit est une équipe unie».
Camille : « Le succès est la somme de petits efforts, répétés jour après jour».
3. Votre petit défaut qui est aussi une grande qualité (et inversement)?
Marie : Je dirais mon franc-parler, je dis les choses comme elles me viennent, c'est-à-dire sensées.
Camille : On me trouve têtue mais c'est surtout de l'obstination et c'est bien utile pour aider mes clients.
13/01/2023
[SAVE THE DATE] - Le club by Agriassur
Soucieux de vous apporter plus que des informations assurantielles, nous vous invitons à découvrir les 3 sujets clés importants : Bail cessible hors cadre familiale, ce qu’il faut savoir ? les Impôts sur les sociétés : forces et faiblesses et la privatisation de la retraite, ou en est-on ?
> Inscrivez vous : https://lnkd.in/er_nrYRh
> Jeudi 02 février 2023 à 9h30 >> changement d'horaire : 17h00
> Lycée agricole de La Saussaye, 28630 Sours
> La réunion sera suivie d'un cocktail dinatoire
04/01/2023
Bonne Année 2023
Toute l'équipe de Carprassur vous souhaite une belle année 2023
04/01/2023
Bienvenue Montargis
Chère Cliente, Cher Client,
Après plus de vingt années à vos côtés, Brigitte OPPERMANN cesse son activité d’Agent Général Abeille et nous confie sa clientèle, cela fait 4 années que nous étions associés avec Brigitte sur cette agence, c’est donc un changement dans la continuité.
Changement, car nous sommes 4 Agents Généraux Abeille en association, notre structure CARPRASSUR Assurances existe depuis plus de 40 ans en région Centre.
Continuité car, comme Brigitte, notre dévouement à satisfaire notre clientèle est total.
C’est avec cette exigence et cette rigueur commune de travail que nous avons souhaité prendre sa suite afin de vous offrir la meilleure pérennité.
Notre arrivée intervient dans un contexte de forte inflation mais nous pensons que c’est justement dans ce contexte difficile que nous devons vous offrir encore plus de services.
Virginie DAVID COULON, que beaucoup d’entres vous connaissent, reste présente et l’équipe de votre agence sera renforcée dès le début Janvier par l’arrivée de Nathalie BEGOND.
Martin GUITARD et Geoffroy POUGET seront particulièrement en charge du suivi de vos dossiers. Pour toute demande, vous pouvez contacter Geoffroy POUGET aux coordonnées de l’agence.
Vos agents, Messieurs Geoffroy POUGET, Martin GUITARD, Emmanuel BREAN et David DOUSSAIN
30/12/2022
Clap de fin pour cette année 2022 ?
Nous avons envie de vous dire Merci…. Merci à vous, Client de Carprassur, qui êtes nombreux à nous faire confiance. En nous confiants la gestion du risque de vos entreprises, souvent le projet d'une vie.
Merci à vous, partenaires et compagnies d'être à l'écoute de nos demandes et aux services de nos clients.
Merci à vous, collaborateurs sans qui Carprassur ne se serait pas. Puisque Carprassur, ce sont trois choses : des hommes, des hommes, des hommes.
Merci à vous, communauté, qui nous suivez et qui êtes, chaque jour, plus nombreux.
14/11/2022
Experts en risques d’entreprise, kesako ?
Chez Carprassur, nous travaillons avec des experts en risques d’entreprise puisque nos clients sont essentiellement des entreprises.
La plus-value de notre cabinet ?
Nous savons quel expert missionner selon la typologie du sinistre. Nous avons dans notre liste de cabinets d’expertises des experts spécialistes correspondants aux besoin de nos assurés.
Nos relations privilégiées avec nos experts font notre force et nos experts sont très réactifs à nos demandes.
14/11/2022
Comment prévenir les vols de GPS ?
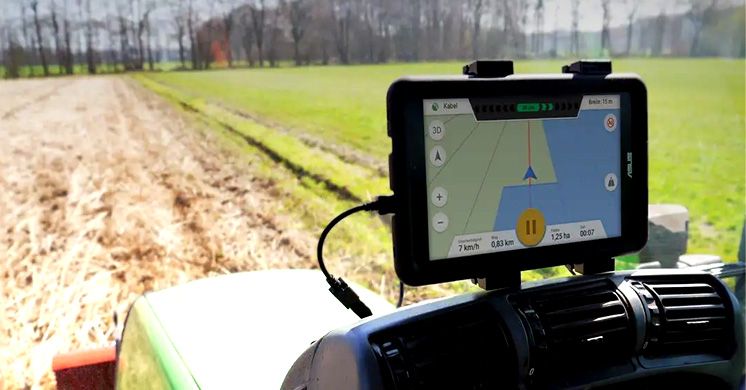
Vous avez sans doute reçu un texto, ou vu un post Facebook pour signaler un vol de système de guidage dans votre entourage. Et malheureusement, il ne s'agit pas de "fake news". Depuis trois ans, le vol d’antenne ou de console en cabine ne cesse d’augmenter. Alors, comment y faire face ? Entretien avec Julien Genay, responsable des ventes chez Trimble.
Depuis que le guidage a fait son apparition en France, les constructeurs ne cessent de développer des solutions pour le rendre facilement transposable d’un tracteur à l’autre. Revers de la médaille ? Le matériel est facilement démontable, et donc recherché par les voleurs. "C’est vrai que nous avons le défaut de nos qualités, commente Julien Genay, responsable des ventes chez Trimble France. Les systèmes de guidage sont attirants pour les réseaux organisés, car ils sont coûteux, assez simples à démonter et à transporter. C’est pourquoi nous faisons de plus en plus de prévention auprès de nos utilisateurs pour les sensibiliser aux vols. Nous préconisons de démonter les antennes et les consoles dès que possible. C’est une opération simple et rapide à mettre en œuvre. De plus, le matériel, bien que résistant au froid, ne vieillira que mieux s’il passe l’hiver a l’abri, au bureau. Et il ne faut pas avoir peur de dérégler le système en le montant/démontant rapidement, c’est conçu pour !"
Le démontage pendant l’hiver peut être une solution. Mais que faire le reste de l’année, quand le guidage sert quasiment quotidiennement ? "Il faut comprendre que les voleurs font énormément de repérage avant, pour voir qui est équipé de guidage dans un secteur, la marque du guidage, les solutions de protections qui peuvent exister… Ce n’est pas comme un simple vol de fuel ou d’atelier, où les voleurs vont entrer chez vous et voler ce qu’ils vont trouver. Là, un ciblage est fait. Il faut donc essayer de sécuriser au maximum l’environnement : faire dormir les tracteurs dans des hangars fermés à clé, mettre en place un système de vidéosurveillance, et ne pas hésiter à signaler aux forces de l’ordre tous les véhicules qui pourraient paraître suspects."
Des solutions techniques coûteuses et peu efficaces
Des constructeurs comme Apple proposent de localiser ou même de bloquer à distance un appareil volé. Alors, serait-il possible de faire la même chose avec nos consoles GPS, qui s’apparentent de plus en plus à des tablettes ? "Techniquement, il est possible de bloquer une console à distance, confirme Julien Genay. Mais ce serait complexe à mettre en place, et surtout insuffisant, car un hacker pourrait très bien contourner le problème et relancer la console. Concernant la localisation, c’est un autre problème. Pour localiser une console, il faut que celle-ci soit connectée à Internet, ce qui est le cas avec nos derniers modèles. Mais il faut que l’utilisateur, lors de la mise en route, autorise l’échange de données et la géolocalisation. Et surtout, il faudrait que la console se reconnecte ensuite à Internet pour pouvoir être localisée, ce qui arrive très rarement. Historiquement, nous avions mis en place un système de protection géographique. Une console était vendue pour être utilisée dans un seul pays. En dehors, elle ne fonctionnait plus. Mais cela posait de nombreux soucis pour les exploitations qui sont proches des frontières. Nous avions donc abandonné ce système, mais avec la multiplication des vols, il pourrait être remis au goût du jour. Cependant, nous avons une sécurité mise en place au niveau de notre réseau. Nous indiquons dans notre base de données si une console est volée. Si elle ressort un jour, au niveau de notre réseau, peu importe où dans le monde, une alerte va prévenir notre technicien qu’il s’agit d’une console volée."
Attention aux assurances !
Dans tous les cas, il faut désormais se dire que plus personne n’est à l’abri, et que le préjudice peut dépasser les 10 000 euros dans la plupart des cas. À ce sujet, êtes-vous sûr d’être bien assuré ? "Nous observons sur le terrain deux situations bien distinctes. Certaines compagnies d’assurances considèrent le guidage comme un accessoire, au même titre que l’autoradio par exemple. En cas de vol, l’utilisateur est donc bien assuré. En revanche, pour d’autres, ce n’est pas le cas. Et comme le guidage ne rentre pas dans la catégorie "outils portés/traînés/tractés", il faut donc prendre un contrat d’assurance bien spécifique pour se protéger. Comme il n’y a pas de règles absolues, il faut donc que chaque agriculteur se rapproche de son assureur pour être sûr d’être bien couvert ! "
Source de l'article https://www.grostracteurspassion.com/actualite/les-reportages/comment-prevenir-les-vols-de-gps
03/10/2022
Carprassur fait sa rentrée !
Voila presque un mois que Carprassur a fait sa rentrée. Après un début d'année marqué par les évènements climatiques, économiques et internationaux, Carprassur a choisi de partager sa vision d'intermédiaire en assurance. Venez découvrir l'article dans le magasine Allures Business.
>> cliquez ici
08/09/2022
La Fabrique Abeille Assurances Top départ !
Qu’est ce que je fais ?
Depuis 2014, J’accompagne des entreprises pour concevoir et créer des supports de communication, aussi bien sur des demandes ponctuelles, des projets intégrés ou même de façon permanente en tant que graphiste à temps partagés. L’ensemble de ma démarche s’inscrit dans le respect de votre stratégie de communication et de votre image de marque sous le spectre d’une méthode UX design.
La Fabrique Abeille Assurances invite les entrepreneurs à impact à déposer leurs projets en ligne, jusqu’au 30 septembre.
Abeille Assurances, compagnie majeure de l'assurance en France, lance une nouvelle édition de La Fabrique Abeille Assurances, son grand concours national dédié au soutien financier des entrepreneurs de l'économie sociale et solidaire.1 million d'euros sera réparti entre 15 initiatives entrepreneuriales utiles et innovantes à impact positif sur la société et/ ou l'environnement.L'appel à projets est lancé ce mardi 30 août 2022, à l'occasion des Universités d'été de l'économie de demain organisées par Mouvement Impact France (1er réseau d'entreprises engagées dans la transition sociale et écologique) partenaire de La Fabrique Abeille Assurances.Jusqu'au 30 septembre 2022, les porteurs de projets à impact sont invités à déposer leur candidature sur la plateforme Web collaborative dédiée à l'opération :
www.lafabrique-abeille-assurances.fr
Les projets qui auront été retenus sur la base de leur impact positif et de la stabilité de leur business model, seront ensuite évalués en novembre par 5 jurys régionaux qui récompenseront chacun 3 gagnants par région à hauteur de 60 000€. Le meilleur projet de chaque ville aura l'opportunité de remporter un prix coup de cœur supplémentaire de 100 000 € suite à une présentation devant un jury national à Paris le 6 décembre 2022.
Télécharger le communiqué de presse